자동차보험 6년 만의 적자, 갱신 앞둔 운전자가 볼 것
올해 상반기 손해율 84.9%, 합산비율 100% 돌파. 보험료 흐름과 9월부터 바뀐 경상환자 치료 기준, 갱신 때 점검할 항목을 묶었다
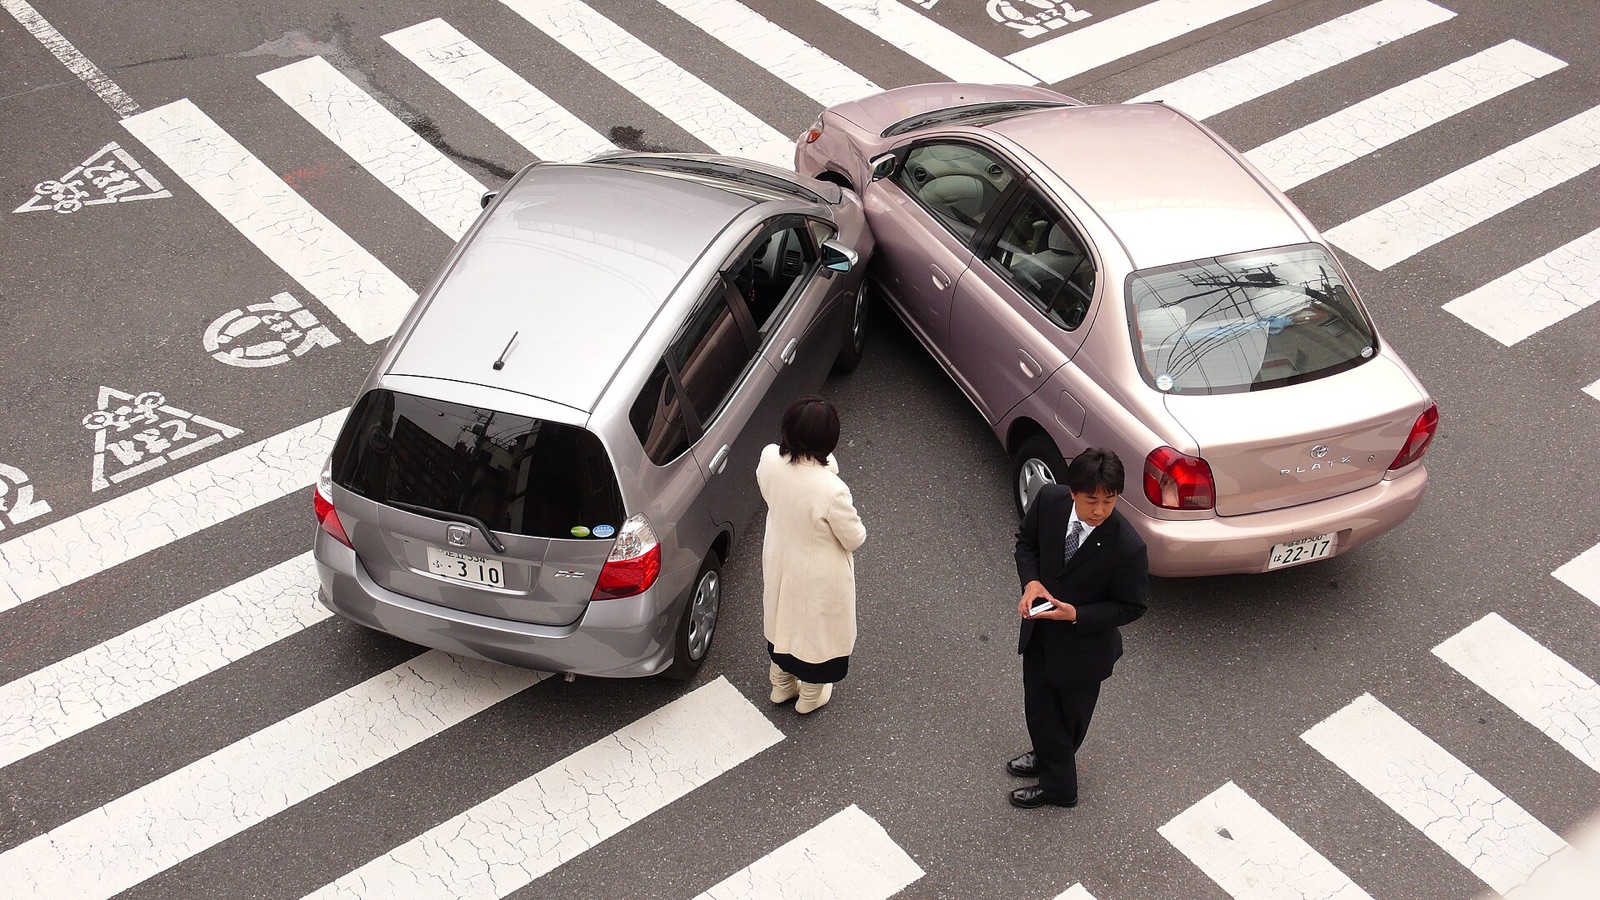
자동차보험은 해마다 돌아오는 고정비다. 갱신 안내 문자를 받고 별생각 없이 같은 조건으로 연장하는 경우도 많다. 그런데 2026년에는 보험료를 둘러싼 환경이 몇 가지 달라졌다. 10월 기준으로 확인된 숫자와 제도 변화를 정리했다.
5년 만의 인상, 그래도 적자
주요 손해보험사들은 2026년 2월부터 개인용 자동차보험료를 1.3~1.4% 올렸다. 2022년부터 4년 동안 이어진 인하 흐름이 끊긴 것이다. 배경은 손해율 악화였다. 2025년 자동차보험 손해율은 87.5%로, 보험사 입장에서 보험영업 손익은 적자였다.
인상 이후에도 사정은 크게 나아지지 않았다. 금융감독원이 9월 15일 발표한 2026년 상반기 실적(잠정)에 따르면 손해율은 84.9%로 1년 전보다 1.6%포인트 올랐다. 사업비율을 더한 합산비율은 101.9%로, 손익분기점인 100%를 6년 만에 넘어섰다. 보험손익은 1,848억 원 적자로 돌아섰다.
사고 건수는 오히려 줄었다. 상반기 사고는 약 174만 5천 건으로 4.5% 감소했지만, 병원 치료비와 정비 공임 같은 보상 비용이 더 크게 늘었다.
9월 10일부터 바뀐 '8주' 기준
보험료에 영향을 줄 수 있는 제도 변화도 있다. 9월 10일부터 교통사고 경상환자 가운데 염좌·타박상 환자가 사고 후 8주를 넘겨 치료를 받으려면 전문 의료인의 치료 필요성 검토를 거쳐야 한다. 임산부와 만 7세 이하 영유아는 검토 대상에서 빠진다. 검토 결과에 이의가 있으면 정부 위원회에 다시 심의를 신청할 수 있다.
금감원은 이 대책으로 생기는 손해율 개선 효과가 보험료 인하로 이어지도록 감독하겠다는 입장을 밝혔다. 다만 2027년 보험료가 오를지 내릴지는 10월 현재 정해지지 않았다. 보험업계는 올해 봄 정책성 할인이 논의될 때부터 손해율 개선이 확인되기 전의 인하 논의는 이르다는 입장을 보여 왔다.
갱신 전에 점검할 다섯 가지
보험료 방향이 불확실할수록 갱신 단계에서 조건을 한 번 더 살펴볼 만하다.
- 가입 경로 비교: 같은 조건이라도 대면, 전화, 온라인(다이렉트) 채널마다 보험료가 다를 수 있다. 금감원 자료에서도 대면 판매는 줄고 온라인 비중은 늘고 있다.
- 운전자 범위: 실제로 운전하는 사람과 나이에 맞게 범위를 좁히면 보험료가 낮아질 수 있다. 반대로 범위 밖의 사람이 운전하다 사고가 나면 보상을 받지 못할 수 있다.
- 주행거리 특약: 연간 주행거리가 짧다면 마일리지 특약 적용 여부와 증빙 방식을 확인한다.
- 할인 특약 조건: 블랙박스, 안전 운전 점수, 자녀 관련 특약 등은 보험사마다 조건과 할인 폭이 다르다.
- 보장 한도: 보험료를 아끼려고 대물 배상 한도나 자기차량손해를 무리하게 줄이면, 사고 한 번에 그 이상의 비용을 직접 부담할 수 있다.
정리하면
올해 자동차보험은 '인상했지만 여전히 적자'라는 상태다. 제도 개선 효과가 내년 요율에 어떻게 반영될지는 아직 지켜봐야 한다. 가입자가 바로 할 수 있는 일은 만기 전에 여러 채널의 견적을 받아 보고, 보장 내용과 특약 조건이 지금 운전 습관에 맞는지 확인하는 것이다.
참고 자료
구매·렌트 다른 기사
현금·할부·리스·장기렌트, 월 납입금 말고 따져야 할 것들
기준금리 연 3.00%, 개소세 5% 환원 이후의 신차 시장. 네 가지 방식의 구조 차이를 한 장으로 정리했다
가을 성수기에도 잠잠한 중고차 시세, 10월엔 SUV가 먼저 내렸다
2023년식 인기 모델 평균 시세는 두 달 연속 1% 미만 하락. 국산 SUV·RV는 1%대 내림세, 일부 하이브리드와 전기차는 버텼다
유류세 인하는 11월 말까지, 내 차 유지비 지금 계산해 보면
휘발유 15%·경유 25% 인하가 두 달 연장됐다. 기름값, 자동차세, 보험료로 나눠 본 2026년 가을 자동차 유지비