현금·할부·리스·장기렌트, 월 납입금 말고 따져야 할 것들
기준금리 연 3.00%, 개소세 5% 환원 이후의 신차 시장. 네 가지 방식의 구조 차이를 한 장으로 정리했다
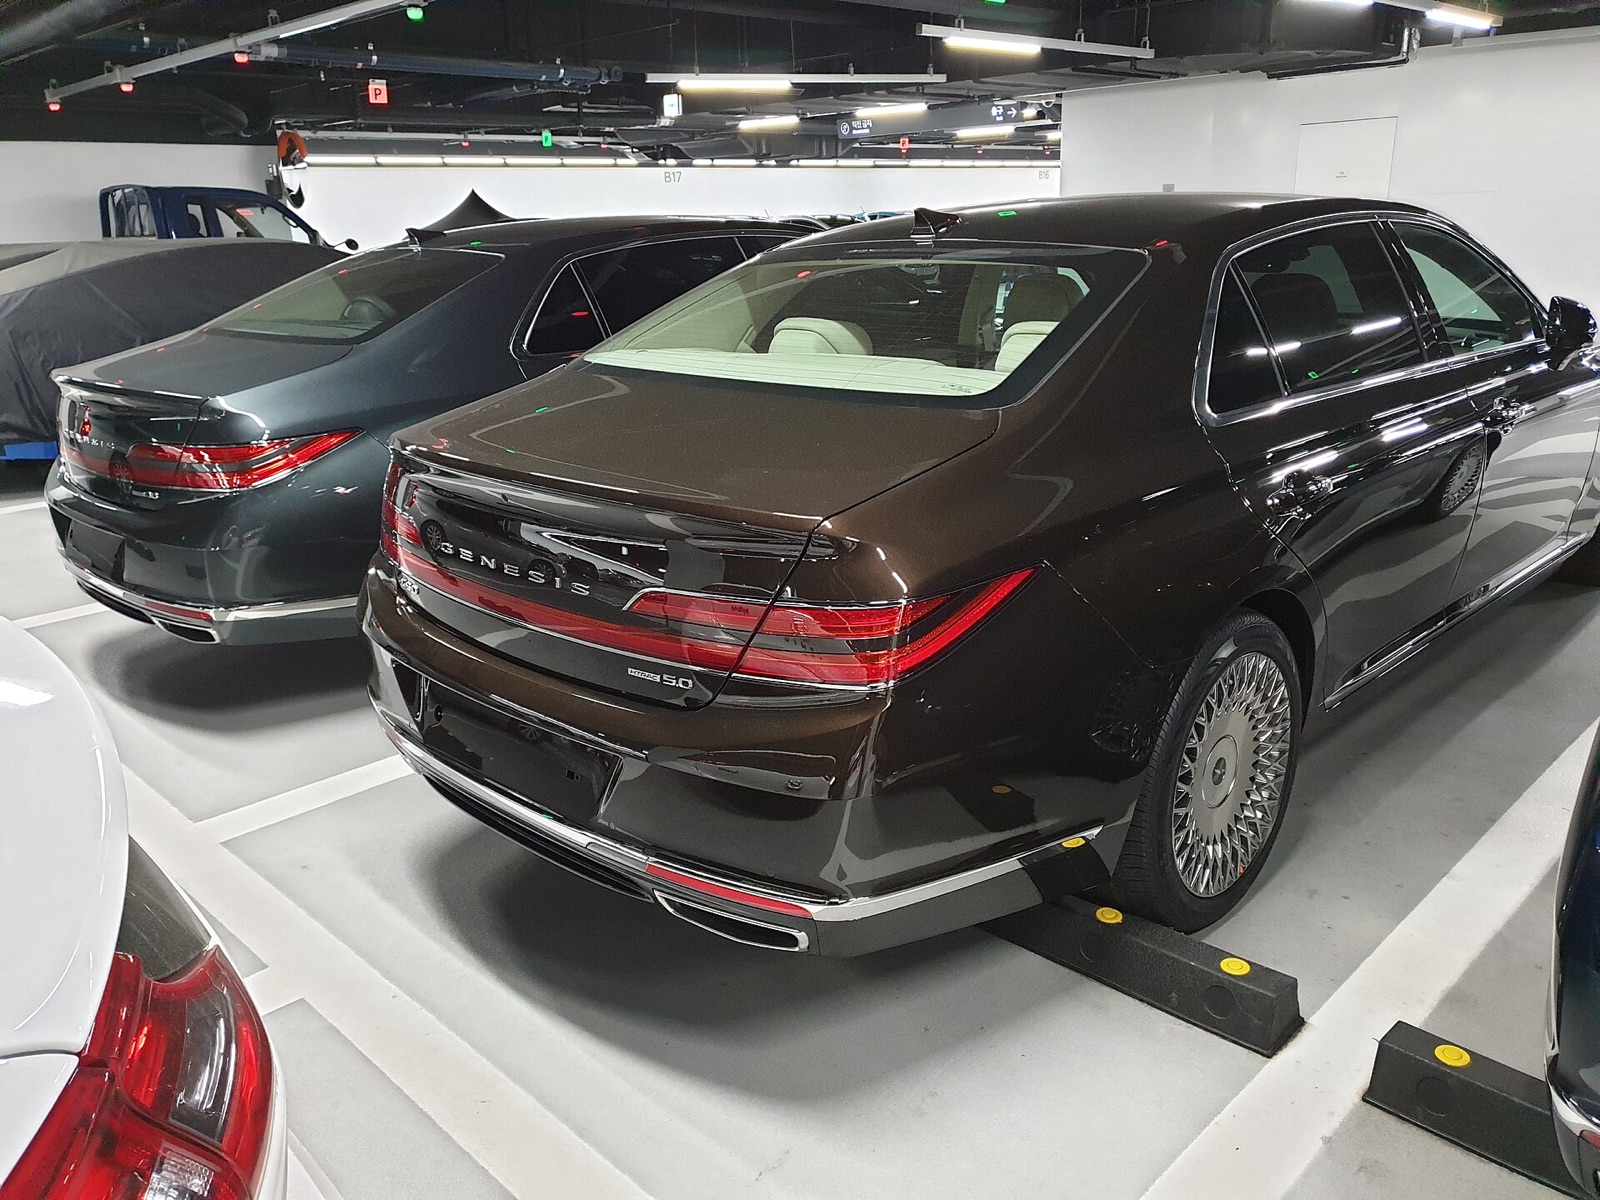
신차를 알아보다 보면 가장 먼저 비교하게 되는 숫자는 '월 얼마'다. 하지만 현금, 할부, 리스, 장기렌트는 돈을 내는 방식만 다른 것이 아니라 차의 주인과 비용을 떠안는 주체가 다르다. 2026년 10월 기준 시장 환경과 함께 네 가지 방식의 구조를 정리했다. 특정 방식이 누구에게나 유리하다고 말하기는 어렵고, 아래 내용은 일반적인 비교다.
달라진 환경: 금리는 오르고, 세금 혜택은 줄고
올해 하반기 자동차 금융을 둘러싼 조건은 상반기와 다르다. 한국은행은 7월과 8월 두 차례 기준금리를 올린 뒤, 10월 22일 회의에서 연 3.00%로 동결했다. 물가와 집값 불안으로 연내 추가 인상 가능성도 거론된다. 기준금리가 오르면 할부, 리스, 장기렌트처럼 금융 비용이 들어가는 상품의 금리나 월 납입금에도 시차를 두고 영향을 줄 수 있다.
세금 쪽에서도 변화가 있었다. 일반 승용차 개별소비세는 7월 1일 출고분부터 5%로 돌아갔다. 교육세와 부가가치세가 연동되면서 차값은 약 2.1% 올랐고, 대당 최대 증가액은 143만 원으로 계산됐다. 하이브리드 개소세 감면도 연말 종료를 앞두고 있다.
네 가지 방식, 구조부터 다르다
| 구분 | 현금 | 할부 | 리스 | 장기렌트 |
|---|---|---|---|---|
| 차량 명의 | 본인 | 본인(저당 설정) | 리스사 | 렌터카 회사 |
| 취득세·등록 | 본인 부담 | 본인 부담 | 상품 조건에 따라 리스료에 반영 | 대여료에 포함 |
| 보험 | 본인 가입 | 본인 가입 | 상품에 따라 본인 가입 또는 포함 | 대체로 대여료에 포함 |
| 자동차세 | 본인 납부 | 본인 납부 | 상품 조건에 따라 다름 | 대여료에 포함 |
| 만기 후 | 계속 소유 | 상환 완료 후 소유 | 반납·인수 등 선택 | 반납 또는 인수 |
현금과 할부는 처음부터 내 차다. 차값 외에 취득세, 보험료, 자동차세를 직접 내야 하고, 할부라면 이자가 더해진다. 나중에 차를 팔 때 남는 중고차 가치도 온전히 내 몫이다.
리스와 장기렌트는 금융사나 렌터카 회사가 차를 사고 이용자는 일정 기간 이용료를 낸다. 목돈이 덜 들고 일부 비용이 월 납입금에 묶여 관리가 단순하다는 점이 장점으로 꼽힌다. 대신 계약 기간 중 해지하면 위약금이 붙고, 연간 주행거리 약정을 넘기면 추가 비용이 생길 수 있다.
견적서에서 확인할 다섯 가지
같은 차라도 견적 조건에 따라 월 납입금은 크게 달라진다. 비교할 때는 다음 항목을 같은 기준으로 맞춰 봐야 한다.
- 총 납부액: 월 납입금에 계약 기간을 곱하고 선납금, 보증금, 만기 인수 비용까지 더한 금액
- 보증금과 선납금 구분: 보증금은 만기에 돌려받는 돈, 선납금은 이용료를 미리 낸 돈이다
- 포함 항목: 보험의 보장 범위와 운전자 연령, 정비·소모품 포함 여부
- 주행거리 약정: 연간 약정 거리와 초과 시 1km당 추가 요금
- 중도 해지 조건: 해지 시점별 위약금 산정 방식
사업자라면 업무용 차량의 비용 처리 방식과 한도가 세법에 따로 정해져 있어, 방식별 차이를 세무 전문가와 확인하는 것이 안전하다.
정리하면
월 납입금이 낮다고 총비용이 낮은 것은 아니다. 얼마나 오래 탈지, 1년에 얼마나 달릴지, 계약 기간을 채울 수 있을지에 따라 유리한 방식은 달라진다. 금리가 움직이는 시기일수록 견적의 유효 기간과 적용 금리를 확인하고, 같은 조건으로 여러 곳의 견적을 나란히 놓고 비교하는 것이 기본이다.
참고 자료
구매·렌트 다른 기사
가을 성수기에도 잠잠한 중고차 시세, 10월엔 SUV가 먼저 내렸다
2023년식 인기 모델 평균 시세는 두 달 연속 1% 미만 하락. 국산 SUV·RV는 1%대 내림세, 일부 하이브리드와 전기차는 버텼다
유류세 인하는 11월 말까지, 내 차 유지비 지금 계산해 보면
휘발유 15%·경유 25% 인하가 두 달 연장됐다. 기름값, 자동차세, 보험료로 나눠 본 2026년 가을 자동차 유지비
하이브리드 세금 혜택, 올해 12월 31일 출고분까지
하이브리드 개소세 감면이 연말로 끝나고, 전기차 감면 한도도 내년부터 줄어든다. 기준은 계약일이 아닌 출고일이다